Domain brasilianisches-restaurant.de kaufen?
Wir ziehen mit dem Projekt
brasilianisches-restaurant.de um.
Sind Sie am Kauf der Domain
brasilianisches-restaurant.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brasilianisches-restaurant.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
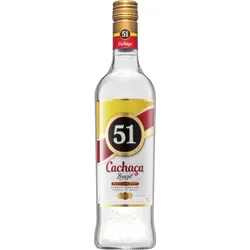
Cachaça 51 Müller de BebidasCachaça 51 von Müller de Bebidas Der authentische Geist Brasiliens für vollendeten Genuss Die Companhia Müller de Bebidas aus Pirassununga im Herzen des Bundesstaates São Paulo steht wie kaum ein zweites Unternehmen für die Seele des brasilianischen Destillationshandwerks. Seit der Gründung im Jahr 1959 hat sich das Haus der Perfektionierung von Cachaça verschrieben jenem legendären Zuckerrohrbrand der tief in der Identität des Landes verwurzelt ist. Cachaça 51 ist das unbestrittene Flaggs...15,79 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
Nagamine Sommer, Nair: Sprachkurs für brasilianisches Portugiesisch. Buch + 3 Audio-CDsSprachkurs für brasilianisches Portugiesisch. Buch + 3 Audio-CDs , Buch + 3 Audio-CDs , Schalt- & Ganghebel > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20150731, Produktform: Kartoniert, Autoren: Nagamine Sommer, Nair~Morais, Armindo José de, Seitenzahl/Blattzahl: 256, Keyword: Brasilianisch;Erwachsene;Portugiesisch;Selbstlernkurse;Selbstständig lernen;Sprachen lernen;Sprachkurs;junge Erwachsene, Fachschema: Brasilianisch / Lehrbuch, Lehrgang, VHS~Brasilianisch / Lehrbuch, Lehrgang, VHS / Audio, Fachkategorie: Fremdsprachenerwerb: Selbststudium, Sprache: Brasilianisches Portugiesisch, Bildungszweck: für die Erwachsenenbildung~Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Sekunden: 173, Text Sprache: por, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Länge: 269, Breite: 212, Höhe: 45, Gewicht: 762, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
LISA - Picanha-Bausatz - Luxus-LinieDas brasilianische Picanha-Zubehörset ist ein Zusatz für die Grills Lisa Etna und Etna Maxi. Ein Zubehörteil, das entwickelt wurde, um Spaß an der Schwertkochtechnik zu haben, die für die Zubereitung des typischen brasilianischen Gerichts charakteristisch ist. Geeignet für die Zubereitung von Picanha, dem begehrten Teilstück des brasilianischen Churrasco, aber auch für Kebab, ein typisches Gericht aus dem Nahen Osten. Das Zubehörset für brasilianisches Picanha besteht aus dem vorderen Schott aus rostfreiem Stahl Aisi 430, das den Griff des Schwertes vor übermäßiger Hitze schützt. Die Schwerter aus lebensmittelechtem Edelstahl AISI 304 haben ein gewölbtes Profil, um den Halt und das Garen des Fleisches zu verbessern. Der ergonomische Griff der Spieße fördert einen sicheren Halt. HINWEIS: Wir empfehlen immer die Verwendung von Thermohandschuhen, um Ihre Hände zu schützen.74,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cachaça 51 Müller de BebidasCachaça 51 von Müller de Bebidas Der authentische Geist Brasiliens für vollendeten Genuss Die Companhia Müller de Bebidas aus Pirassununga im Herzen des Bundesstaates São Paulo steht wie kaum ein zweites Unternehmen für die Seele des brasilianischen Destillationshandwerks. Seit der Gründung im Jahr 1959 hat sich das Haus der Perfektionierung von Cachaça verschrieben jenem legendären Zuckerrohrbrand der tief in der Identität des Landes verwurzelt ist. Cachaça 51 ist das unbestrittene Flaggs...15,79 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
Nagamine Sommer, Nair: Sprachkurs für brasilianisches Portugiesisch. Buch + 3 Audio-CDsSprachkurs für brasilianisches Portugiesisch. Buch + 3 Audio-CDs , Buch + 3 Audio-CDs , Schalt- & Ganghebel > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20150731, Produktform: Kartoniert, Autoren: Nagamine Sommer, Nair~Morais, Armindo José de, Seitenzahl/Blattzahl: 256, Keyword: Brasilianisch;Erwachsene;Portugiesisch;Selbstlernkurse;Selbstständig lernen;Sprachen lernen;Sprachkurs;junge Erwachsene, Fachschema: Brasilianisch / Lehrbuch, Lehrgang, VHS~Brasilianisch / Lehrbuch, Lehrgang, VHS / Audio, Fachkategorie: Fremdsprachenerwerb: Selbststudium, Sprache: Brasilianisches Portugiesisch, Bildungszweck: für die Erwachsenenbildung~Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Sekunden: 173, Text Sprache: por, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Länge: 269, Breite: 212, Höhe: 45, Gewicht: 762, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Tramontina Grillgabel ChurrascoTramontina Grillgabel Churrasco Produktnummer: 0691404011 Churrasco, die traditionelle BBQ-Zubereitung aus Brasilien, erfreut sich auch bei uns großer Beliebtheit. Ehemals wurde beim Churrasco das Fleisch von den im Süden lebenden Viehhirten direkt über dem offenen Feuer zubereitet und anschließend in geselliger Runde verspeist. Damit das Fleisch auf sichere Weise vom Grill genommen werden kann, ohne dass sich der Grillkünstler die Finger verbrennt, bietet TRAMONTINA die Grillgabel CHURRASCO an. Ihre lange Forke ist aus rostfreiem Edelstahl AISI 430 (entspricht DIN 1.4016) gefertigt und mit dem Griff aus massivem Hartholz vernietet. Eine Bohrung im oberen Bereich ermöglicht eine hängende Aufbewahrung der Fleischgabel - ein praktisches Grillaccessoire für alle Steak- und BBQ-Liebhaber. Gesamtlänge: 46,0 cm, Grifflänge: 30,5 cm Grillgabel aus rostfreiem Edelstahl AISI 430 Handliches Grillaccessoire für Grillfleisch, Bratenstücke oder Geflügel Angenehmer Griff aus Naturholz, vernietet Mit eingearbeiteter Öse am Griffende zum praktischen Aufhängen Herstellerinformationen: Tramontina Germany GmbH Kamekestr. 21 50672 Köln eMail: info.tgermany@tramontina.com Herstellernr. 29810-14014,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.